


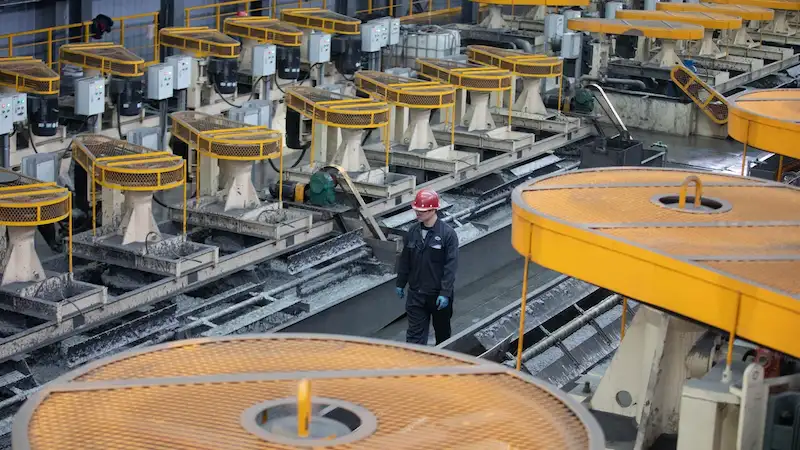


中国は、電気自動車 (EV) バッテリーの生産に使用される重要な鉱物である黒鉛の輸出に制限を課す計画を発表しました。 この動きは、米国が米国企業が中国企業に販売できる半導体の種類に制限を課した直後に行われた。 これらの行動は、行動と反動が蔓延しつつある世界貿易分野における保護主義的措置の増加傾向を浮き彫りにしている。 しかし、経済よりも地政学を優先することに伴う多大なコストは両国ともよく承知している。
現在世界の黒鉛生産と加工を独占している中国は、12月から天然鱗片状黒鉛と同様に人造黒鉛材料にも輸出許可が必要になると発表した。 高純度、高強度、高密度のバリエーションが含まれます。 自動車メーカーは現在、EV用バッテリーの需要の高まりに直面して長期供給の確保に努めており、中国の黒鉛供給源に代わる代替品を模索している。 国際エネルギー機関の報告によると、完全電気自動車とハイブリッド車を含む EV の販売台数は 2021 年に 1,000 万台を超え、前年比 55% 増加しました。 今年の販売台数は約1400万台に達すると予想されている。
米国地質調査所によると、バッテリーに使用されるグラファイトの世界市場は、2018 年以来 250% という驚異的な成長を遂げています。 中国は2021年に世界最大の黒鉛生産国となり、世界生産量の約65%を占めた。 グラファイトはEV以外にも、半導体、航空宇宙、化学、鉄鋼などの分野でも応用されています。
中国による黒鉛の輸出規制の発動は、中国の貿易および商行為に関する各国からの圧力の高まりを受けてのものである。 中国は過去1年間、特に先端チップやチップ製造装置へのアクセスを巡って、米国だけでなく欧州やアジアの同盟国との技術戦争に巻き込まれてきた。 中国政府は7月、半導体製造に使用される必須鉱物であるガリウムとゲルマニウムの輸出規制を導入し、その1カ月後には海外への出荷が完全に停止された。
中国は以前、業界への影響を最小限に抑えながら一時的な輸出規制を実施していたことから、業界専門家らは黒鉛輸出に関する新規則は完全な禁止ではないと考えている。 しかし、需要と供給の不均衡により価格は上昇すると予測している。 カウンターポイント・リサーチのアナリストらは、ロシアが主要な黒鉛供給国の一つだったことから、ロシア・ウクライナ紛争による供給途絶が続いていることなどを理由に、黒鉛の平均価格は上昇し続けると予想している。
EV バッテリーに必要な重要な鉱物における中国の優位性は顕著です。 米国エネルギー省の報告によると、同国は世界のリチウムの60%、コバルトの80%を精製している。 こうした重要資源の管理により、中国は世界のサプライチェーンに大きな影響力を及ぼすことができる。
世界的な技術競争で緊張が高まり続ける中、黒鉛に関する最新の輸出規制は、重要な鉱物の供給源を多様化することの重要性を浮き彫りにしています。 自動車メーカーは現在、中国への依存を減らし、安定供給を確保するための代替手段を積極的に模索している。 しかし、課題は、急速に拡大するEV市場に伴う需要の増大に対応できる代替黒鉛源の開発または拡大にあります。