


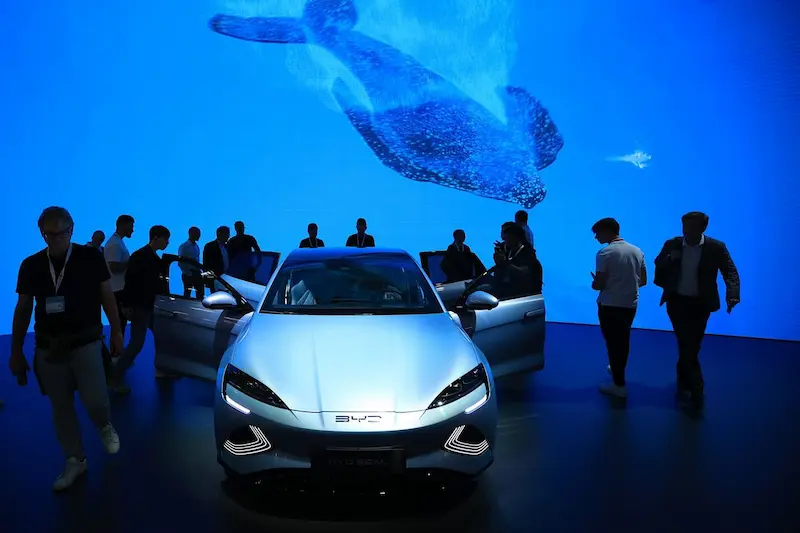


中国の電気自動車 (EV) メーカーは、自社ブランドに馴染みがなく、その品質と信頼性に懐疑的な欧州の消費者を獲得するという課題に直面しています。 直接販売に移行している欧州の自動車メーカーとは異なり、BYD、Xpeng、長城汽車などの中国のEVメーカーは、従来のディーラーモデルに賭けている。 彼らは、ディーラーを通じて強力な販売およびサービスネットワークを確立することで、確立されたブランドと競争するために必要な信頼と評判を獲得できると信じています。
eモビリティコンサルタント会社Noyoの代表ダニエル・キルヒェルト氏によると、ブランド認知度の欠如はヨーロッパにおける中国自動車メーカーにとって大きな障害となっている。 彼らは、自社の車がテスラなどと同等でありながら、より手頃な価格であることを欧州の消費者に納得させる必要がある。 現在、中国のEVメーカーはわずかなシェアしか獲得できていない(5. 欧州の純電気自動車およびハイブリッド車市場の 6%)。 これらの売上の大部分はMG Motorからのものであり、このブランドは中国の所有権よりも英国の伝統と関連しているブランドです。
中国の EV ブランドが欧州で成功するか失敗するかは、フォルクスワーゲン、ルノー、BMW などの老舗自動車メーカーから逸脱するよう消費者に説得できるかどうかにかかっています。 彼らは、従来の自動車ディーラーが顧客との関係を確立し、信頼を築く上で重要な役割を果たしていると信じています。 Xpeng Inc. のドイツマネージャー、マルクス・シュリック氏は、ブランドの顔としてのディーラーの重要性を強調した。
中国と欧州連合の間の政治的緊張は、中国のEVメーカーにとって事態をさらに複雑にする可能性がある。 EUは中国のEV産業に対する国家支援に関する調査を開始しており、これが中国のEV輸入に対する新たな関税につながる可能性がある。 これにより、販売店の競争力が脅かされ、販売店との強力な関係を構築することがさらに重要になる可能性があります。
中国最大の自動車メーカーであるBYDは、2021年にノルウェーを通じて欧州市場に参入し、同社のAtto 3モデルは7月にスウェーデンで最も売れたEVとなった。 しかし、欧州最大の自動車市場であるドイツにおける同社の存在感は依然として限定的で、ディーラー拠点はわずか15か所にとどまっている。 BYD はドイツでの拠点を拡大し、全国的な存在感を確立することを目指しています。 ブランド認知度を高めるため、同社はレンタル会社Sixtと提携して2028年までに10万台のEVを提供し、すでに欧州全土で150店舗をオープンしている。 しかし、彼らは依然として従来の自動車ディーラーを通じた流通ネットワークの構築に注力している。
同様に、長城汽車株式会社も BMWと新型電気ミニクーパーの生産を計画している同社は、自社のOraとWey車を販売するためにEU最大の自動車ディーラーグループであるエミル・フレイと提携した。 Xpeng もこのモデルに倣って P7 セダンと G9 SUV を販売しており、今年末までに最大 20 の販売店を展開し、2024 年までにその数を 2 倍にすることを目指しています。
上海汽車有限公司が所有する中国のブランド MG。 は、昨年10万台以上の車両を販売し、ヨーロッパと英国の地元自動車ディーラーに800以上の販売拠点を設け、すでにヨーロッパで強い存在感を確立しています。
欧州ではこれまでトヨタやヒュンダイなど、確立されたブランドに重大な脅威を与えることなく徐々に市場シェアを獲得し成功を収めた新興企業が数社あったが、EVへの移行は新規参入企業にとって前例のないチャンスを約束している。 テスラの成功は、消費者が代替ブランドに寛容であることを示しています。 しかし、中国のEVブランドがイーロン・マスク氏のマーケティング能力に匹敵するかどうかはまだ分からない。 中国はバッテリーのサプライチェーンにおいて強い地位を占めており、市場シェアを拡大する有利な立場にある。
中国の新規参入者は、購入者を惹きつけるために、Lynk & Co の月額サブスクリプションなど、柔軟な所有権オプションも提供しています。 業界がオンライン販売に移行しているにもかかわらず、顧客との関係とサービスにより、従来の自動車ディーラーが中心的な存在であり続けています。 しかし、ドイツの自動車ディーラーの数は減少しており、業界の統合はディーラーと中国のEVメーカーの両方にとってリスクとなる可能性がある。
中国の EV ブランドが数年後にどのような立場になるかは、今後 2 ~ 3 年にかかっています。 10 年代末までの市場シェアは 5% から 20% になる可能性があります。 アナリストらによると、テスラの成功を再現するのは困難だが、不可能ではないという。 欧州における中国のEVブランドの存在感と成功は、今後数年間で進化し続けるだろう。