


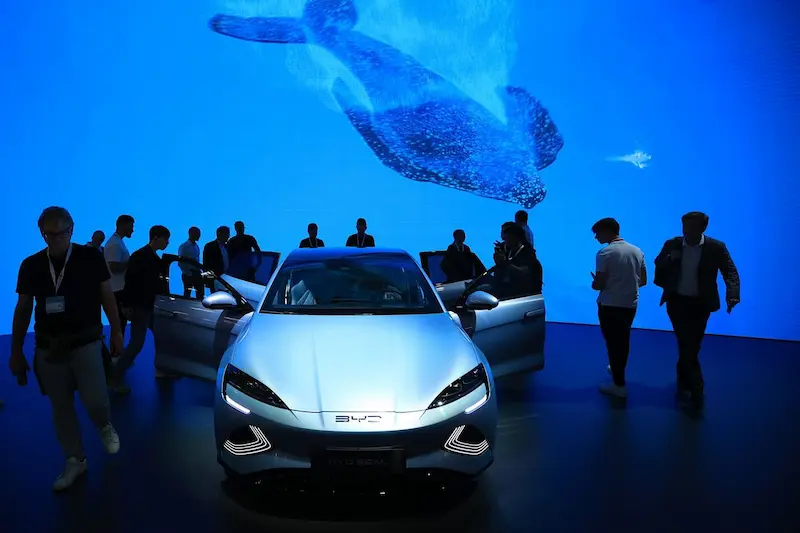


Kinesiska tillverkare av elfordon (EV) står inför utmaningen att vinna över europeiska konsumenter som inte är bekanta med sina varumärken och skeptiska till deras kvalitet och tillförlitlighet. Till skillnad från europeiska biltillverkare som har gått mot direktförsäljning lägger kinesiska elbilstillverkare som BYD, Xpeng och Great Wall Motor sina satsningar på den traditionella återförsäljarmodellen. De tror att genom att etablera starka försäljnings- och servicenätverk genom återförsäljare kommer de att få det förtroende och det rykte de behöver för att konkurrera med etablerade varumärken.
Enligt Daniel Kirchert, chef för e-mobilitetskonsultföretaget Noyo, är bristen på varumärkeskännedom ett stort hinder för kinesiska biltillverkare i Europa. De måste övertyga europeiska konsumenter om att deras bilar är i nivå med sådana som Tesla, men till ett mer överkomligt pris. För närvarande har kinesiska elbilstillverkare bara lyckats ta en liten andel (5. 6 %) av den europeiska marknaden för rena el- och hybridbilar. Majoriteten av dessa försäljningar har kommit från MG Motor, ett varumärke som mer förknippas med dess brittiska arv än dess kinesiska ägande.
Framgången eller misslyckandet för kinesiska elbilsmärken i Europa kommer att bero på deras förmåga att övertyga konsumenterna att avvika från väletablerade biltillverkare som Volkswagen, Renault och BMW. De tror att traditionella bilhandlare spelar en avgörande roll för att etablera kundrelationer och bygga förtroende. Xpeng Inc. Tysklands chef, Markus Schrick, betonade vikten av återförsäljare som ansiktet utåt för deras varumärke.
Politiska spänningar mellan Kina och EU kan ytterligare komplicera saken för kinesiska elbilstillverkare. EU har inlett en utredning om Kinas statliga stöd till sin elbilsindustri, vilket kan leda till nya tullar på kinesiska elbilsimporter. Detta kan äventyra deras konkurrensfördelar och göra det ännu viktigare att bygga starka relationer med återförsäljare.
BYD, Kinas största biltillverkare, gick in på den europeiska marknaden genom Norge 2021, och dess Atto 3-modell blev den mest sålda elbilen i Sverige i juli. Men dess närvaro i Tyskland, Europas största bilmarknad, är fortfarande begränsad med endast 15 återförsäljarplatser. BYD siktar på att utöka sitt fotavtryck i Tyskland och etablera en rikstäckande närvaro. För att öka varumärkesmedvetenheten har företaget samarbetat med uthyrningsföretaget Sixt för att tillhandahålla 100 000 elbilar fram till 2028 och har redan öppnat 150 butiker över hela Europa. De är dock fortfarande fokuserade på att bygga ett distributionsnätverk genom traditionella bilhandlare.
På samma sätt har Great Wall Motor Co. , som planerar att producera den nya elektriska Mini Cooper med BMW, har samarbetat med Emil Frey, EU:s största bilhandlargrupp, för att distribuera sina Ora- och Wey-bilar. Xpeng följer också denna modell för att sälja sin P7 sedan och G9 SUV, med målet att ha upp till 20 återförsäljare i slutet av detta år och fördubbla det antalet till 2024.
Kinesiska märket MG, ägt av SAIC Motor Corp. , har redan etablerat en stark närvaro i Europa med över 100 000 sålda fordon förra året och mer än 800 distributionsställen hos lokala bilhandlare över hela Europa och Storbritannien.
Medan Europa har sett några framgångsrika nykomlingar tidigare, som Toyota och Hyundai, som långsamt tog marknadsandelar utan att utgöra ett betydande hot mot etablerade varumärken, lovar övergången till elbilar oöverträffade möjligheter för nya aktörer. Teslas framgångar har visat att konsumenter är öppna för alternativa varumärken. Det återstår dock att se om kinesiska EV-märken kan matcha Elon Musks marknadsföringsförmåga. Med Kinas starka position i batteriförsörjningskedjan är de väl positionerade för att öka sin marknadsandel.
De kinesiska nykomlingarna erbjuder också flexibla ägaralternativ, som Lynk & Co:s månadsabonnemang, för att locka köpare. Trots branschens övergång mot onlineförsäljning förblir traditionella bilhandlare centrala på grund av deras kundrelationer och tjänster. Antalet bilhandlare i Tyskland har dock minskat, och konsolidering i branschen kan innebära risker för både återförsäljare och kinesiska elbilstillverkare.
Var kinesiska elbilsmärken kommer att stå om några år kommer att bero på de kommande åren. Marknadsandelen i slutet av årtiondet kan variera från 5 % till 20 %. Att återskapa Teslas framgångar kommer att vara en utmaning, men inte omöjligt, enligt analytiker. Närvaron och framgången för kinesiska EV-märken i Europa kommer att fortsätta att utvecklas under de kommande åren.