


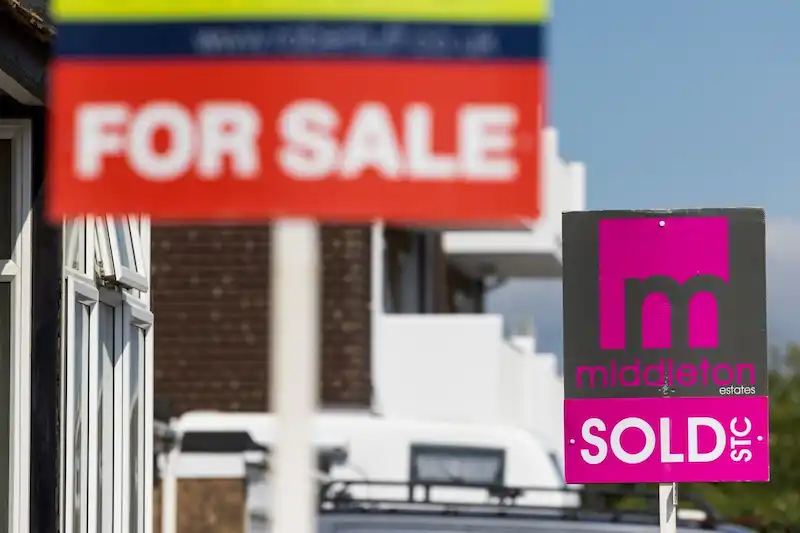


El mercado de la vivienda en el Reino Unido está experimentando una caída cada vez más profunda, ya que los elevados costes de los préstamos y la amenaza inminente de nuevas subidas de tipos han disuadido a los compradores potenciales. Nationwide Building Society, uno de los prestamistas hipotecarios más grandes del país, reportó un 3. Caída interanual del 8% en los precios de la vivienda, que es la caída más pronunciada desde 2009 y más rápida que la 3. Disminución del 5% registrada en el mes anterior. Esto sorprende a los economistas que esperaban una caída ligeramente mayor del 4%.
Los datos recientes reflejan el impacto de las 13 subidas de tipos de interés implementadas por el Banco de Inglaterra desde finales de 2021, que han puesto a prueba la capacidad de los consumidores para pagar precios inmobiliarios más altos. Esto ha llevado al mercado a experimentar su caída más profunda desde la crisis financiera mundial hace más de una década.
El economista jefe de Nationwide, Robert Gardner, reconoció la asequibilidad extendida para aquellos que buscan comprar una casa con una hipoteca. Sin embargo, también expresó su optimismo de que todavía se puede lograr un aterrizaje relativamente suave.
A pesar de la reciente caída, el mercado de la vivienda ha logrado evitar el colapso que parecía posible el otoño pasado cuando los costos de los préstamos alcanzaron máximos de 14 años tras un desafortunado anuncio presupuestario de la ex primera ministra Liz Truss. De hecho, en noviembre, Nationwide incluso advirtió sobre una posible caída del 30% en los precios en el peor de los casos.
Según los datos de Nationwide, el valor de las casas se ha reducido en aproximadamente 4. 5% desde su pico en agosto y ahora promedia £260,828. En julio, los precios experimentaron una ligera caída de 0. 2% después de un 0. 1% de ganancia en el mes anterior. En general, el valor promedio de una casa solo ha disminuido aproximadamente 0. 5% en lo que va de año.
Nationwide predice nuevas caídas modestas en los precios para el resto del año, y su pronóstico actual sugiere una caída de pico a mínimo de alrededor de 6. 5%. Sin embargo, los economistas, incluidos los de Bloomberg Economics, anticipan que las presiones combinadas de las tasas hipotecarias más altas y la reducción del costo de vida seguirán pesando mucho sobre los precios de las propiedades. Bloomberg Economics espera una disminución de pico a mínimo de alrededor del 10%, lo que implica otros 5. 5% de disminución.
La caída del mercado de la vivienda también se refleja en el número de transacciones de vivienda finalizadas, que se situó en 86.000 en junio. Esto es un 15% por debajo de los niveles del año pasado y aproximadamente un 10% por debajo de las cifras previas a la pandemia. Los constructores de viviendas han respondido a la disminución de la demanda reduciendo los proyectos en previsión de menos compradores.
Los problemas del sector inmobiliario del Reino Unido también han tenido repercusiones en las industrias relacionadas. Travis Perkins Plc, una empresa de suministros para la construcción, informó menores ingresos y una caída del 31% en las ganancias operativas ajustadas debido a la "debilidad significativa" en el sector de la vivienda. La compañía citó una notable reducción en las transacciones de vivienda a medida que las tasas de interés continuaron subiendo.
La incertidumbre que rodea al mercado de la vivienda ha dificultado las cosas para los posibles compradores de vivienda, lo que ha provocado una continua caída de los precios tanto mensual como anual. Los expertos y profesionales de la industria predicen nuevas caídas en los precios de la vivienda durante el resto de 2023.
Las acciones del Banco de Inglaterra para frenar la inflación, que alcanzó un máximo de cuatro décadas a finales del año pasado, incluyen subidas de tipos de interés. Los economistas anticipan otro aumento de un cuarto de punto esta semana, elevando las tasas a 5. 25%, que sería el más alto desde 2008. Los comerciantes, por otro lado, están valorando una probabilidad del 40% de un aumento de medio punto esta semana, con tasas que podrían acercarse al 6% en febrero.
Nationwide estima que una persona que gana un salario promedio y busca una propiedad típica para compradores por primera vez con un depósito del 20 % vería que los pagos mensuales de la hipoteca representan el 43 % de su salario neto con una hipoteca del 6 %.
A pesar de la actividad moderada que se espera en el futuro cercano, Gardner de Nationwide cree que las tasas saludables de crecimiento del ingreso nominal, junto con precios de la vivienda modestamente más bajos, deberían mejorar la asequibilidad de la vivienda con el tiempo, especialmente si las tasas hipotecarias se moderan después del pico.