


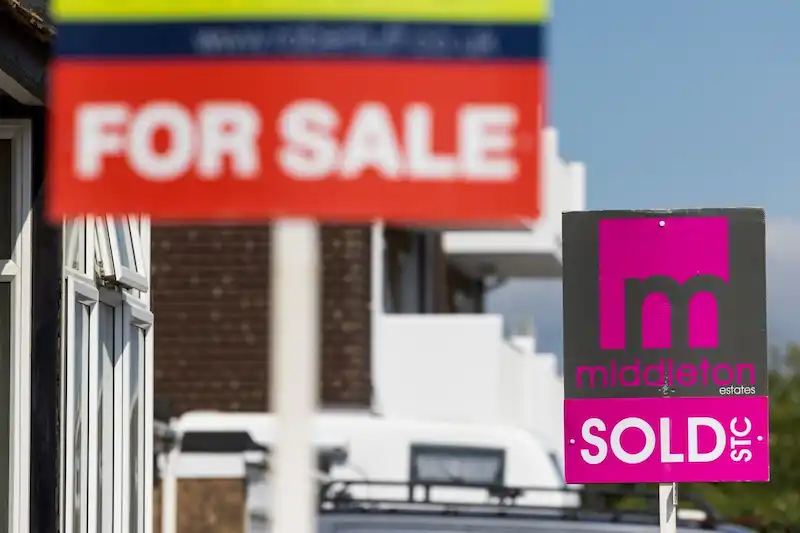


O mercado imobiliário no Reino Unido está passando por uma queda cada vez maior, já que o aumento dos custos dos empréstimos e a ameaça iminente de novos aumentos nas taxas dissuadiram os compradores em potencial. A Nationwide Building Society, uma das maiores financiadoras de hipotecas do país, informou um índice 3. Queda anual de 8% nos preços das casas, que é a queda mais acentuada desde 2009 e mais rápida do que a 3. Queda de 5% registrada no mês anterior. Isso foi uma surpresa para os economistas que esperavam um declínio ligeiramente maior de 4%.
Os dados recentes refletem o impacto dos 13 aumentos das taxas de juros implementados pelo Banco da Inglaterra desde o final de 2021, que pressionaram a capacidade dos consumidores de pagar preços mais altos dos imóveis. Isso levou o mercado a experimentar sua queda mais profunda desde a crise financeira global há mais de uma década.
O economista-chefe da Nationwide, Robert Gardner, reconheceu a acessibilidade estendida para aqueles que procuram comprar uma casa com uma hipoteca. No entanto, ele também expressou otimismo de que um pouso relativamente suave ainda é possível.
Apesar da recente queda, o mercado imobiliário conseguiu evitar o colapso que parecia possível no outono passado, quando os custos dos empréstimos atingiram o máximo em 14 anos após um anúncio malfadado do orçamento da ex-primeira-ministra Liz Truss. De fato, em novembro, a Nationwide chegou a alertar para uma possível queda de 30% nos preços no pior cenário.
Com base nos dados da Nationwide, os valores das casas caíram cerca de 4. 5% desde o pico em agosto e agora em média £ 260.828. Em julho, os preços tiveram uma ligeira queda de 0. 2% após um 0. 1% de ganho no mês anterior. No geral, o valor médio de uma casa diminuiu apenas cerca de 0. 5% até agora este ano.
Nationwide prevê novas quedas modestas nos preços para o restante do ano, com sua previsão atual sugerindo uma queda máxima de cerca de 6. 5%. No entanto, economistas, incluindo os da Bloomberg Economics, antecipam que as pressões combinadas de taxas de hipoteca mais altas e um aperto no custo de vida continuarão a pesar fortemente sobre os preços dos imóveis. A Bloomberg Economics espera um declínio máximo de cerca de 10%, implicando mais 5. 5% de redução.
A desaceleração do mercado imobiliário também é evidente no número de transações imobiliárias concluídas, que foi de 86.000 em junho. Isso é 15% abaixo dos níveis do ano passado e aproximadamente 10% abaixo dos números pré-pandêmicos. As construtoras responderam à demanda cada vez menor reduzindo os projetos em antecipação a menos compradores.
Os problemas do setor imobiliário do Reino Unido também tiveram repercussões em setores relacionados. A Travis Perkins Plc, uma empresa de materiais de construção, reportou receitas mais baixas e uma queda de 31% no lucro operacional ajustado devido à "fraqueza significativa" no setor imobiliário. A empresa citou uma redução notável nas transações imobiliárias, pois as taxas de juros continuaram subindo.
A incerteza em torno do mercado imobiliário tornou difícil para os potenciais compradores de casas, levando a uma queda contínua nos preços, tanto mensal quanto anualmente. Especialistas e profissionais do setor preveem novas quedas nos preços das casas durante o restante de 2023.
As ações do Banco da Inglaterra para conter a inflação, que atingiu o maior nível em quatro décadas no final do ano passado, incluem aumentos nas taxas de juros. Os economistas estão antecipando outro aumento de um quarto de ponto esta semana, elevando as taxas para 5. 25%, o que seria o maior desde 2008. Os traders, por outro lado, estão precificando uma chance de 40% de um aumento de meio ponto esta semana, com taxas potencialmente se aproximando de 6% até fevereiro.
Nationwide estima que um indivíduo ganhando um salário médio e procurando uma propriedade típica de comprador pela primeira vez com um depósito de 20% veria os pagamentos mensais da hipoteca representarem 43% de seu salário líquido com uma hipoteca de 6%
Apesar da atividade moderada esperada no futuro próximo, Gardner da Nationwide acredita que taxas saudáveis de crescimento da renda nominal, juntamente com preços modestamente mais baixos das casas, devem melhorar a acessibilidade da habitação ao longo do tempo, especialmente se as taxas de hipoteca moderarem após o pico