


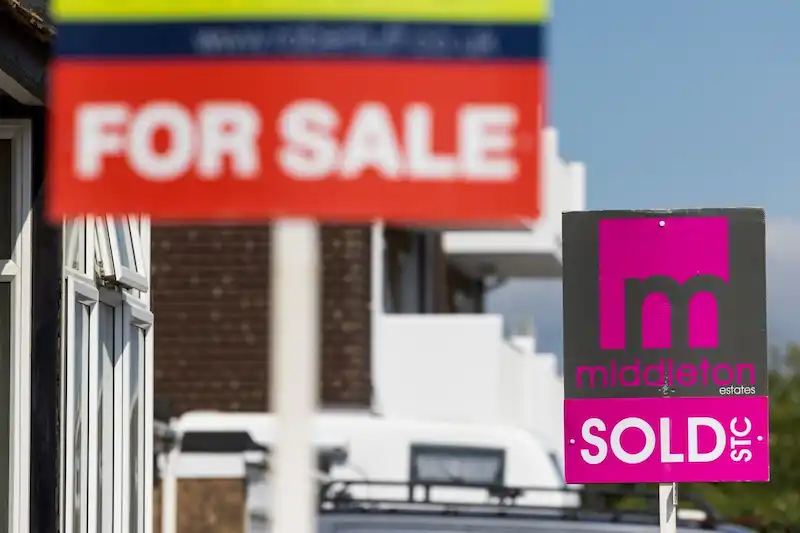


Le marché du logement au Royaume-Uni connaît un effondrement de plus en plus profond, car la flambée des coûts d'emprunt et la menace imminente de nouvelles hausses de taux ont dissuadé les acheteurs potentiels. La Nationwide Building Society, l'un des plus grands prêteurs hypothécaires du pays, a rapporté un 3. Baisse des prix de l'immobilier de 8 % d'une année sur l'autre, soit la plus forte baisse depuis 2009 et plus rapide que la 3. Baisse de 5% enregistrée le mois précédent. Cela surprend les économistes qui s'attendaient à une baisse légèrement plus importante de 4 %.
Les données récentes reflètent l'impact des 13 augmentations de taux d'intérêt mises en œuvre par la Banque d'Angleterre depuis la fin de 2021, qui ont mis à rude épreuve la capacité des consommateurs à se permettre des prix immobiliers plus élevés. Cela a conduit le marché à connaître son effondrement le plus profond depuis la crise financière mondiale il y a plus de dix ans.
L'économiste en chef de Nationwide, Robert Gardner, a reconnu l'abordabilité limitée pour ceux qui cherchent à acheter une maison avec une hypothèque. Cependant, il a également exprimé son optimisme quant à la possibilité d'un atterrissage relativement en douceur.
Malgré la récente crise, le marché du logement a réussi à éviter l'effondrement qui semblait possible l'automne dernier lorsque les coûts d'emprunt ont atteint des sommets en 14 ans à la suite d'une annonce budgétaire malheureuse de l'ancienne première ministre Liz Truss. En fait, en novembre, Nationwide avait même mis en garde contre une baisse potentielle de 30 % des prix dans le pire des cas.
Selon les données de Nationwide, la valeur des maisons a chuté d'environ 4. 5% depuis leur pic en août et maintenant en moyenne 260 828 £. En juillet, les prix ont connu une légère baisse de 0. 2% suite à un 0. Gain de 1 % le mois précédent. Dans l'ensemble, la valeur moyenne d'une maison n'a diminué que d'environ 0. 5% jusqu'à présent cette année.
Nationwide prévoit de nouvelles baisses modestes des prix pour le reste de l'année, leurs prévisions actuelles suggérant une chute du pic au creux d'environ 6. 5 %. Cependant, les économistes, y compris ceux de Bloomberg Economics, prévoient que les pressions combinées de la hausse des taux hypothécaires et de la compression du coût de la vie continueront de peser lourdement sur les prix de l'immobilier. Bloomberg Economics s'attend à une baisse du pic au creux d'environ 10%, ce qui implique 5% supplémentaires. 5% de diminution.
Le ralentissement du marché du logement est également évident dans le nombre de transactions immobilières réalisées, qui s'élevait à 86 000 en juin. C'est 15 % en dessous des niveaux de l'année dernière et environ 10 % en dessous des chiffres d'avant la pandémie. Les constructeurs de maisons ont répondu à la baisse de la demande en réduisant leurs projets en prévision d'une baisse du nombre d'acheteurs.
Les problèmes du secteur du logement au Royaume-Uni ont également eu des répercussions sur les industries connexes. Travis Perkins Plc, une entreprise de matériaux de construction, a annoncé une baisse de ses revenus et une baisse de 31% de son bénéfice d'exploitation ajusté en raison d'une "faiblesse significative" dans le secteur du logement. La société a cité une réduction notable des transactions immobilières alors que les taux d'intérêt continuaient de grimper.
L'incertitude entourant le marché du logement a rendu la tâche difficile aux acheteurs potentiels, entraînant une baisse continue des prix sur une base mensuelle et annuelle. Les experts et les professionnels du secteur prévoient de nouvelles baisses des prix de l'immobilier tout au long de l'année 2023.
Les actions de la Banque d'Angleterre pour freiner l'inflation, qui a atteint son plus haut niveau en quatre décennies à la fin de l'année dernière, comprennent des hausses de taux d'intérêt. Les économistes anticipent une nouvelle hausse d'un quart de point cette semaine, portant les taux à 5. 25 %, ce qui serait le plus élevé depuis 2008. Les traders, en revanche, tablent sur une probabilité de 40% d'une hausse d'un demi-point cette semaine, avec des taux potentiellement proches de 6% d'ici février.
Nationwide estime qu'une personne gagnant un salaire moyen et recherchant une propriété typique pour premier acheteur avec un dépôt de 20 % verrait les versements hypothécaires mensuels représenter 43 % de son salaire net avec une hypothèque de 6 %.
Malgré l'activité modérée attendue dans un avenir proche, Gardner de Nationwide estime que des taux sains de croissance du revenu nominal, associés à des prix de l'immobilier légèrement inférieurs, devraient améliorer l'abordabilité du logement au fil du temps, en particulier si les taux hypothécaires se modèrent après le pic.