


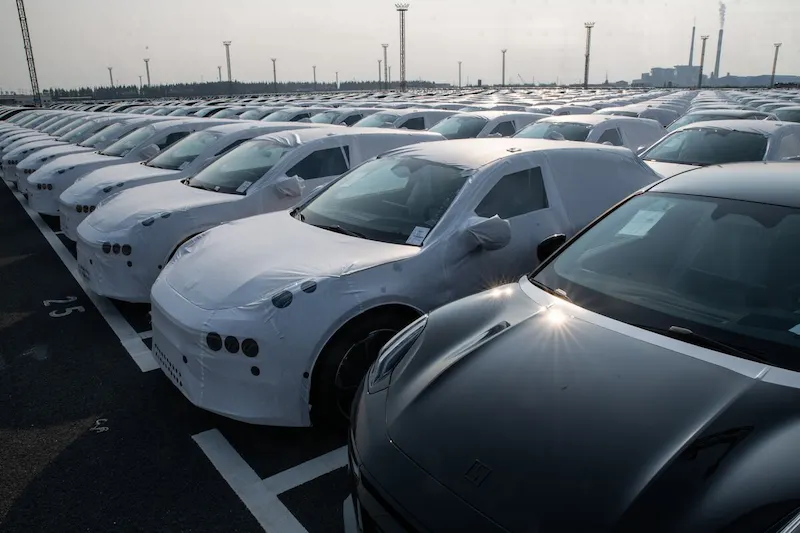


La disponibilidad de vehículos eléctricos (EV) asequibles en Estados Unidos parece palidecer en comparación con otras regiones, como Europa y China. Si bien los conductores europeos y chinos tienen una amplia gama de opciones, incluidos vehículos eléctricos pequeños y medianos con precios económicos, los consumidores estadounidenses tienen opciones limitadas. Las principales razones detrás de esta disparidad se encuentran en la logística y la política.
Los fabricantes de automóviles estadounidenses justifican la falta de vehículos eléctricos asequibles citando preocupaciones sobre la rentabilidad. Para financiar inversiones en electrificación, priorizan la producción de camionetas, SUV y modelos premium. Este conflicto está en el centro de la actual huelga de United Auto Workers, mientras los trabajadores de las fábricas luchan por mantener sus salarios y beneficios en una industria dominada por los vehículos eléctricos, mientras que los fabricantes de automóviles argumentan que cumplir con las demandas sindicales obstaculizaría su capacidad de pasar a ser eléctricos y seguir siendo rentables.
Por el contrario, China se ha convertido en un líder mundial en vehículos eléctricos, con una participación estimada del 60% de las ventas de vehículos eléctricos de pasajeros nuevos en todo el mundo este año. Muchas de estas opciones de vehículos eléctricos chinos son pequeñas y asequibles, y algunas incluso se consideran baratas. Por ejemplo, el Atto 3 de BYD, un crossover compacto con tecnología de batería avanzada, cuesta sólo 20.000 dólares en China. Sin embargo, ninguno de estos vehículos eléctricos chinos asequibles llegará al mercado estadounidense.
La explicación de esto reside en parte en la logística y en parte en la política. A pesar de que Estados Unidos tiene un historial de adopción de marcas de automóviles extranjeras, ingresar a un mercado tan competitivo presenta desafíos importantes. Los fabricantes de automóviles extranjeros se enfrentan desde el principio a una desventaja debido a un 2. Arancel del 5% impuesto a la mayoría de las importaciones. Además, dos obstáculos importantes obstaculizan enormemente la competencia extranjera en Estados Unidos: el "impuesto al pollo" y los aranceles a los automóviles fabricados en China.
El "impuesto al pollo" se originó a partir de una disputa de 1964 sobre los aranceles europeos sobre las aves de corral, que resultó en un impuesto del 25% sobre los camiones importados. Este arancel ha proporcionado a los fabricantes de camiones de Detroit una ventaja significativa, y las marcas japonesas lo eluden estableciendo fábricas en Estados Unidos. Hoy en día, cualquier fabricante de automóviles extranjero que aspire a ingresar al lucrativo mercado estadounidense de camiones enfrenta consideraciones económicas difíciles debido a este impuesto.
Los aranceles a los automóviles chinos son otra barrera importante. En 2018, el expresidente Donald Trump implementó aranceles sobre aproximadamente 370 mil millones de dólares de importaciones procedentes de China anualmente, incluidos 27. Arancel del 5% a los automóviles fabricados en China. Estos aranceles siguen vigentes hoy, incluso bajo la administración Biden. En contraste, Europa impone sólo un arancel del 9% a los automóviles chinos, lo que les permite ingresar lentamente al mercado europeo.
A pesar de superar los aranceles, ingresar al mercado estadounidense presenta nuevos desafíos para los fabricantes de automóviles chinos. La mayoría de los automóviles chinos no están diseñados teniendo en cuenta las normas de seguridad estadounidenses, lo que requiere procesos de certificación costosos y elaborados para cumplir con esos estándares. Además, construir una red minorista sólida y abordar los problemas de servicio y garantía aumentan aún más el costo de entrada.
Establecer reconocimiento de marca es otro obstáculo para los recién llegados. Tanto las empresas automovilísticas extranjeras como las nuevas empresas de vehículos eléctricos deben invertir mucho en marketing para ganar visibilidad en un mercado dominado por marcas establecidas. Incluso los fabricantes de automóviles extranjeros más conocidos enfrentan dificultades para captar la lealtad de los compradores estadounidenses. A Fiat, por ejemplo, no le ha ido bien en el mercado estadounidense, mientras que marcas como Mitsubishi e Isuzu han tenido dificultades para ganar terreno. Mazda, por otro lado, ha logrado mantener un punto de apoyo, pero enfrenta desafíos continuos.
Incluso si los fabricantes de automóviles chinos superaran los obstáculos económicos, logísticos y de marketing, enfrentarían oposición política en Estados Unidos. Es poco probable que los políticos estadounidenses apoyen una evolución del mercado automotriz que parezca favorecer a las empresas chinas sobre las estadounidenses. La reciente tensión entre la Unión Europea y China por la afluencia de coches eléctricos chinos baratos pone de relieve la resistencia a esa dinámica del mercado.
El futuro del mercado de vehículos eléctricos de EE. UU. depende parcialmente del resultado de las negociaciones del UAW. Dado que la mayor parte de la producción de automóviles en Estados Unidos se produce en plantas sindicalizadas, las concesiones hechas por los fabricantes de automóviles al sindicato podrían dar lugar a menos modelos de automóviles, una reducción de la producción de vehículos y precios más altos. Detroit y sus fabricantes se están alejando de los automóviles de arranque asequibles, mientras que las fábricas chinas se especializan en producirlos. Sin embargo, es poco probable que se resuelva esta disparidad en un futuro próximo.