


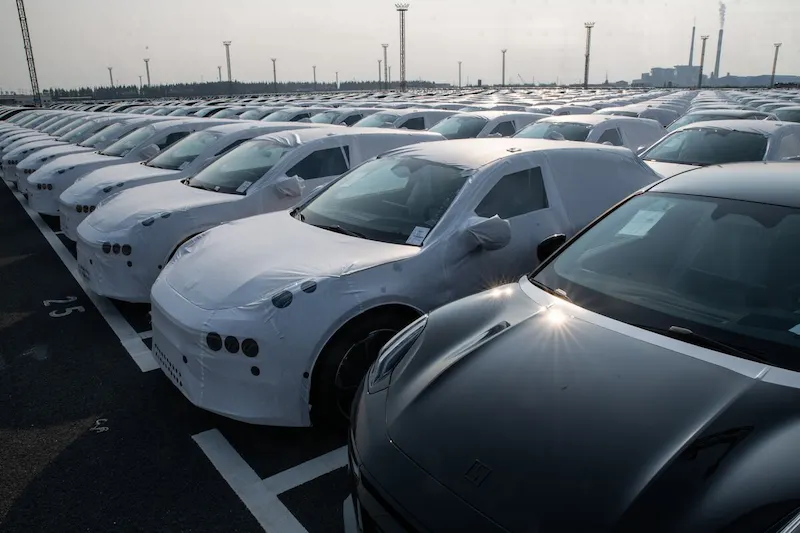


De beschikbaarheid van betaalbare elektrische voertuigen (EV's) in de Verenigde Staten lijkt te verbleken in vergelijking met andere regio's, zoals Europa en China. Terwijl Europese en Chinese automobilisten een breed scala aan opties hebben, waaronder kleine en middelgrote elektrische voertuigen met budgetvriendelijke prijskaartjes, zijn Amerikaanse consumenten beperkt in hun keuzes. De belangrijkste redenen voor deze ongelijkheid liggen in de logistiek en de politiek.
Amerikaanse autofabrikanten rechtvaardigen het gebrek aan betaalbare elektrische voertuigen door zorgen over de winstgevendheid aan te halen. Om investeringen in elektrificatie te financieren, geven ze prioriteit aan de productie van vrachtwagens, SUV’s en premiummodellen. Dit conflict vormt de kern van de aanhoudende staking van United Auto Workers, terwijl fabrieksarbeiders vechten om hun loon en voordelen te behouden in een door elektrische voertuigen gedomineerde industrie, terwijl autofabrikanten beweren dat het voldoen aan de eisen van de vakbonden hun vermogen om elektrisch te gaan en winstgevend te blijven zou belemmeren.
China is daarentegen uitgegroeid tot een wereldleider op het gebied van elektrische voertuigen, met een geschat aandeel van 60% in de verkoop van nieuwe elektrische voertuigen voor passagiers wereldwijd dit jaar. Veel van deze Chinese EV-opties zijn klein en betaalbaar, en sommige worden zelfs als goedkoop beschouwd. BYD's Atto 3, een compacte crossover met geavanceerde batterijtechnologie, kost bijvoorbeeld slechts $ 20.000 in China. Geen van deze betaalbare Chinese EV’s vindt echter zijn weg naar de Amerikaanse markt.
De verklaring hiervoor ligt deels in de logistiek en deels in de politiek. Ondanks dat de VS een geschiedenis hebben in het omarmen van buitenlandse automerken, brengt het betreden van een dergelijke competitieve markt aanzienlijke uitdagingen met zich mee. Buitenlandse autofabrikanten worden vanaf het begin geconfronteerd met een nadeel vanwege een 2. 5% tarief opgelegd aan de meeste importen. Bovendien belemmeren twee grote obstakels de buitenlandse concurrentie in Amerika enorm: de ‘kippenbelasting’ en de tarieven op auto’s die in China worden gemaakt.
De "kippenbelasting" is ontstaan uit een geschil uit 1964 over Europese tarieven op pluimvee, resulterend in een belasting van 25% op geïmporteerde vrachtwagens. Dit tarief heeft de vrachtwagenfabrikanten in Detroit een aanzienlijk voordeel opgeleverd, terwijl Japanse merken het omzeilden door fabrieken in de VS te vestigen. Tegenwoordig wordt elke buitenlandse autofabrikant die de lucratieve Amerikaanse vrachtwagenmarkt wil betreden, als gevolg van deze belasting geconfronteerd met moeilijke economische overwegingen.
De tarieven op Chinese auto's vormen een andere belangrijke barrière. In 2018 voerde de voormalige president Donald Trump tarieven in op jaarlijks ongeveer 370 miljard dollar aan import uit China, waaronder 27. 5% tarief op auto's geproduceerd in China. Deze tarieven blijven vandaag van kracht, zelfs onder de regering-Biden. Daarentegen legt Europa slechts een tarief van 9% op aan Chinese auto's, waardoor deze de Europese markt kunnen binnensijpelen.
Ondanks het overwinnen van importheffingen brengt het betreden van de Amerikaanse markt nieuwe uitdagingen met zich mee voor Chinese autofabrikanten. De meeste Chinese auto's zijn niet ontworpen met de Amerikaanse veiligheidsvoorschriften in gedachten, waardoor dure en uitgebreide certificeringsprocessen nodig zijn om aan die normen te voldoen. Bovendien verhogen het opbouwen van een robuust retailnetwerk en het aanpakken van service- en garantieproblemen de instapkosten verder.
Het creëren van merkherkenning is een ander obstakel voor nieuwkomers. Zowel buitenlandse autobedrijven als startups voor elektrische voertuigen moeten zwaar investeren in marketing om zichtbaarheid te krijgen in een markt die wordt gedomineerd door gevestigde merken. Zelfs bekende buitenlandse autofabrikanten hebben moeite met het winnen van de loyaliteit van Amerikaanse kopers. Fiat heeft het bijvoorbeeld niet goed gedaan op de Amerikaanse markt, terwijl merken als Mitsubishi en Isuzu moeite hebben om grip te krijgen. Mazda daarentegen is erin geslaagd voet aan de grond te houden, maar wordt geconfronteerd met voortdurende uitdagingen.
Zelfs als Chinese autofabrikanten de economische, logistieke en marketinghindernissen zouden overwinnen, zouden ze te maken krijgen met politieke tegenstand in de VS. Het is onwaarschijnlijk dat Amerikaanse politici een evolutie op de automarkt zullen steunen die Chinese bedrijven lijkt te bevoordelen boven Amerikaanse. De recente spanningen tussen de Europese Unie en China over de toestroom van goedkope Chinese elektrische auto’s benadrukken de weerstand tegen een dergelijke marktdynamiek.
De toekomst van de Amerikaanse EV-markt is gedeeltelijk afhankelijk van de uitkomst van de UAW-onderhandelingen. Omdat het grootste deel van de Amerikaanse autoproductie plaatsvindt in fabrieken die bij een vakbond aangesloten zijn, zouden concessies van autofabrikanten aan de vakbond kunnen leiden tot minder automodellen, een lagere autoproductie en hogere prijzen. Detroit en zijn fabrikanten nemen afstand van betaalbare startersauto's, terwijl Chinese fabrieken zich specialiseren in de productie ervan. Het is echter onwaarschijnlijk dat dit verschil in de nabije toekomst zal worden opgelost.