


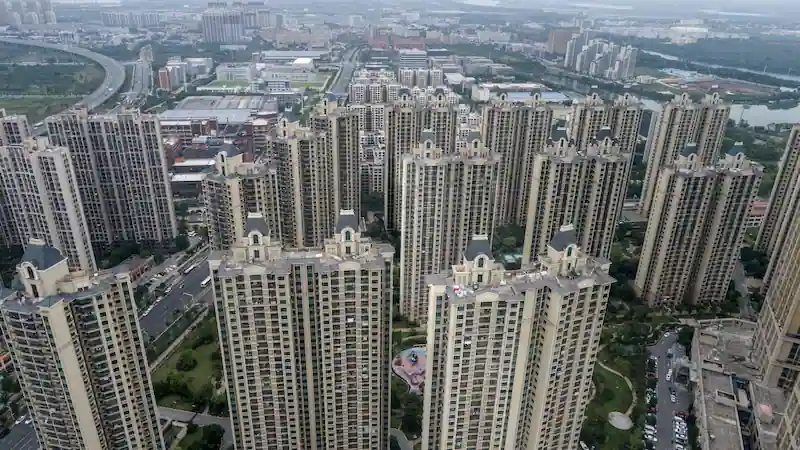


El alguna vez floreciente mercado inmobiliario de China, que representaba hasta el 30% de la economía del país, ha estado en crisis durante más de dos años. Esta desaceleración, provocada por una ofensiva gubernamental contra el endeudamiento de los desarrolladores, ha llevado a una disminución de la inversión inmobiliaria por primera vez en una década. Sin un rescate inmediato a la vista por parte de Beijing, se espera que la desaceleración del mercado inmobiliario continúe y represente una amenaza significativa para las perspectivas de crecimiento de China en los próximos años.
Alicia García-Herrero, economista jefe para Asia Pacífico de Natixis, afirma que la única forma de que China se recupere de esta crisis es mediante un ajuste lento y doloroso. El país necesita hacer coincidir la oferta de viviendas con la demanda decreciente, a medida que la población envejece y disminuye la necesidad de nuevas viviendas. Sin embargo, lograr este equilibrio llevará tiempo, potencialmente años, para concluir.
El gobierno chino ha implementado una política de "reducción de existencias" a nivel nacional para reducir el exceso de oferta, incluida la desaceleración de las ventas de terrenos en las ciudades y el estímulo a los desarrolladores a reducir los precios de las viviendas para estimular la demanda. Si bien estas medidas apuntan a absorber el exceso de capacidad en el sector inmobiliario, se espera que el proceso de ajuste tenga un impacto negativo en el crecimiento económico de China. García-Herrero predice que China podría presenciar una caída anual de alrededor del 1. 5 puntos porcentuales de crecimiento hasta al menos 2026.
El Banco Mundial rebajó recientemente la previsión del PIB de China para 2024 a 4. 4% de 4. 8%. La rebaja se atribuye a los persistentes desafíos internos, como los altos niveles de deuda, la debilidad del mercado inmobiliario y el envejecimiento de la población. El Fondo Monetario Internacional (FMI) también espera que el crecimiento de China se desacelere en el mediano plazo, proyectando una tasa de crecimiento de alrededor de 3. 5% debido a vientos demográficos en contra y a la desaceleración del crecimiento de la productividad. Estas tasas no se habían visto desde finales de los años 1980.
La crisis inmobiliaria en China es el resultado de años de promotores que siguieron un modelo de negocio de venta de apartamentos antes de su finalización. Este modelo, introducido en 1994 para satisfacer la alta demanda durante la rápida urbanización, permitió a los promotores financiar su rápida expansión vendiendo propiedades por adelantado. Sin embargo, las medidas enérgicas del gobierno contra el endeudamiento excesivo y el aumento de los niveles de deuda provocaron la escasez de liquidez que experimentaron promotores como Evergrande, que incumplieron sus obligaciones de deuda en diciembre de 2021.
Los problemas de Evergrande se han profundizado con la reciente detención de su fundador y presidente, Xu Jiayin, bajo sospecha de delitos. Con más de 300 mil millones de dólares en deudas impagas y numerosos apartamentos sin terminar, el destino de Evergrande plantea un riesgo significativo para el mercado inmobiliario, la confianza de los hogares y la estabilidad económica en general. Otros grandes promotores, como Sunac China, también están lidiando con planes de reestructuración de deuda extraterritorial.
A medida que el sector inmobiliario se contrae debido al colapso de la demanda, el gobierno chino está explorando motores de crecimiento alternativos. El presidente Xi Jinping ha enfatizado la necesidad de promover un "nuevo tipo de industrialización", centrándose en sectores como la tecnología verde. Sin embargo, los analistas creen que estos sectores, si bien experimentan un rápido crecimiento, no son lo suficientemente sustanciales como para compensar el papel desempeñado por el mercado inmobiliario. Es poco probable que los sectores manufactureros avanzados por sí solos generen el mismo crecimiento, empleo o impacto en el PIB.
El consumo también enfrenta desafíos como sustituto de la contribución económica del sector inmobiliario. El efecto riqueza negativo resultante de la caída de los precios de las viviendas ha provocado una disminución de la confianza de los consumidores y una tendencia a acumular efectivo. El ahorro de los hogares ha aumentado, superando el PIB de China, a medida que la gente se vuelve más cautelosa con respecto al gasto. Además, la contracción del mercado inmobiliario y del mercado de valores ha resultado en una disminución de la riqueza neta de los hogares por primera vez en dos décadas.
Los desafíos que enfrentan las autoridades chinas incluyen la necesidad de crear vías alternativas de crecimiento de los ingresos, mejorar el sistema de seguridad social, aumentar los ingresos disponibles y mejorar la productividad. Los hogares chinos tienen una capacidad limitada para endeudarse para el consumo, y una parte importante de sus ingresos ya está inmovilizada en deudas relacionadas con la vivienda. Los cambios de política estructural, la atención al desarrollo de nuevas industrias, la mejora de la productividad y el fortalecimiento de los mercados de alquiler son esenciales para la transformación económica de China.
Mientras China se enfrenta a una prolongada crisis inmobiliaria, el camino hacia la recuperación económica será desafiante. La importancia del mercado inmobiliario para la riqueza de los hogares, los ingresos de los gobiernos locales y el crecimiento económico general no puede reemplazarse fácilmente. Los esfuerzos del gobierno para reducir el exceso de oferta y estimular la demanda, junto con un enfoque en motores alternativos de crecimiento, darán forma al futuro panorama económico de China. Sin embargo, los dolores del ajuste persistirán, lo que podría afectar el crecimiento económico en los años venideros.