


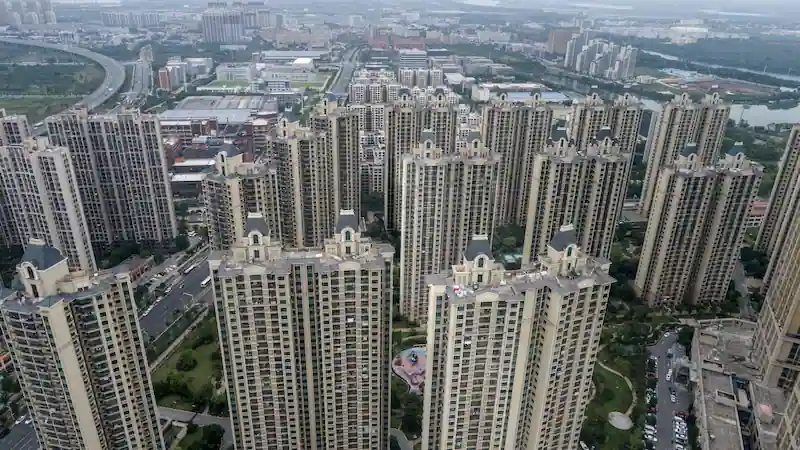


De ooit bloeiende vastgoedmarkt van China, die goed was voor zo'n 30% van de economie van het land, verkeert al meer dan twee jaar in een crisis. Deze neergang, veroorzaakt door het harde optreden van de overheid tegen het lenen van ontwikkelaars, heeft voor het eerst in tien jaar geleid tot een daling van de vastgoedinvesteringen. Omdat er geen onmiddellijk reddingspakket vanuit Peking in zicht is, zal de neergang op de vastgoedmarkt naar verwachting aanhouden en een aanzienlijke bedreiging vormen voor de groeivooruitzichten van China in de komende jaren.
Alicia Garcia-Herrero, hoofdeconoom voor Azië-Pacific bij Natixis, stelt dat de enige manier waarop China zich van deze crisis kan herstellen, een langzame en pijnlijke aanpassing is. Het land moet het woningaanbod afstemmen op de afnemende vraag, omdat de bevolking vergrijst en de behoefte aan nieuwe woningen afneemt. Het zal echter tijd en mogelijk jaren kosten om dit evenwicht te bereiken.
De Chinese overheid heeft een landelijk 'voorradenafbouw'-beleid geïmplementeerd om het overaanbod terug te dringen, waaronder het vertragen van de grondverkoop in steden en het aanmoedigen van ontwikkelaars om de huizenprijzen te verlagen om de vraag te stimuleren. Hoewel deze maatregelen tot doel hebben de overcapaciteit in de vastgoedsector op te vangen, wordt verwacht dat het aanpassingsproces een negatieve invloed zal hebben op de Chinese economische groei. Garcia-Herrero voorspelt dat China getuige kan zijn van een jaarlijkse daling van ongeveer 1. 5 procentpunten groei tot minstens 2026.
De Wereldbank heeft onlangs de Chinese bbp-voorspelling voor 2024 verlaagd naar 4. 4% vanaf 4. 8%. De afwaardering wordt toegeschreven aan aanhoudende binnenlandse problemen zoals hoge schulden, zwakte op de vastgoedmarkt en een vergrijzende bevolking. Het Internationale Monetaire Fonds (IMF) verwacht ook dat de Chinese groei op de middellange termijn zal vertragen, met een groeicijfer van rond de 3. 5% als gevolg van demografische tegenwind en vertragende productiviteitsgroei. Dergelijke cijfers zijn sinds eind jaren tachtig niet meer voorgekomen.
De vastgoedcrisis in China is het gevolg van het feit dat ontwikkelaars jarenlang een bedrijfsmodel volgden waarbij appartementen werden verkocht voordat ze klaar waren. Dit model, dat in 1994 werd geïntroduceerd om aan de grote vraag tijdens de snelle verstedelijking te voldoen, stelde ontwikkelaars in staat hun snelle expansie te financieren door eigendommen vooraf te verkopen. Het harde optreden van de overheid tegen buitensporige leningen en de stijgende schuldenniveaus waren echter de aanleiding voor de cashcrisis waarmee ontwikkelaars als Evergrande te maken kregen, die in december 2021 zijn schulden niet meer konden nakomen.
De problemen van Evergrande zijn verergerd door de recente arrestatie van de oprichter en voorzitter, Xu Jiayin, op verdenking van misdaden. Met meer dan 300 miljard dollar aan onbetaalde schulden en talloze onafgemaakte appartementen vormt het lot van Evergrande een aanzienlijk risico voor de vastgoedmarkt, het vertrouwen van huishoudens en de bredere economische stabiliteit. Andere grote ontwikkelaars, zoals Sunac China, worstelen ook met plannen voor de herstructurering van buitenlandse schulden.
Terwijl de vastgoedsector krimpt als gevolg van een ineenstorting van de vraag, onderzoekt de Chinese overheid alternatieve groeimotoren. President Xi Jinping heeft de noodzaak benadrukt om een “nieuw type industrialisatie” te bevorderen, met de nadruk op sectoren als groene technologie. Analisten zijn echter van mening dat deze sectoren, hoewel ze een snelle groei doormaken, niet substantieel genoeg zijn om de rol van de vastgoedmarkt te compenseren. Het is onwaarschijnlijk dat geavanceerde productiesectoren alleen dezelfde groei, banen of impact op het bbp zullen genereren.
De consumptie staat ook voor uitdagingen als vervanging voor de economische bijdrage van de vastgoedsector. Het negatieve welvaartseffect als gevolg van de dalende huizenprijzen heeft geleid tot een daling van het consumentenvertrouwen en de neiging om contant geld op te potten. De besparingen van huishoudens zijn enorm gestegen en overtreffen het Chinese bbp, omdat mensen voorzichtiger zijn geworden met hun uitgaven. Bovendien hebben de krimpende vastgoedmarkt en de aandelenmarkt voor het eerst in twintig jaar geleid tot een daling van het nettovermogen van huishoudens.
De uitdagingen waarmee Chinese beleidsmakers worden geconfronteerd, zijn onder meer de noodzaak om alternatieve wegen voor inkomensgroei te creëren, het socialezekerheidsstelsel te verbeteren, de besteedbare inkomens te verhogen en de productiviteit te verbeteren. Chinese huishoudens hebben een beperkte capaciteit om te lenen voor consumptie, waarbij een aanzienlijk deel van hun inkomen al vastzit in woninggerelateerde schulden. Structurele beleidsveranderingen, een focus op de ontwikkeling van nieuwe industrieën, het verbeteren van de productiviteit en het versterken van de huurmarkten zijn essentieel voor de economische transformatie van China.
Nu China worstelt met een langdurige vastgoedcrisis, zal de weg naar economisch herstel een uitdaging zijn. Het belang van de vastgoedmarkt voor het vermogen van huishoudens, het inkomen van de lokale overheid en de algehele economische groei kan niet gemakkelijk worden vervangen. De inspanningen van de regering om het overaanbod terug te dringen en de vraag te stimuleren, in combinatie met een focus op alternatieve groeimotoren, zullen het toekomstige economische landschap van China vormgeven. De pijn van de aanpassing zal echter aanhouden, wat mogelijk nog jarenlang een impact zal hebben op de economische groei.