


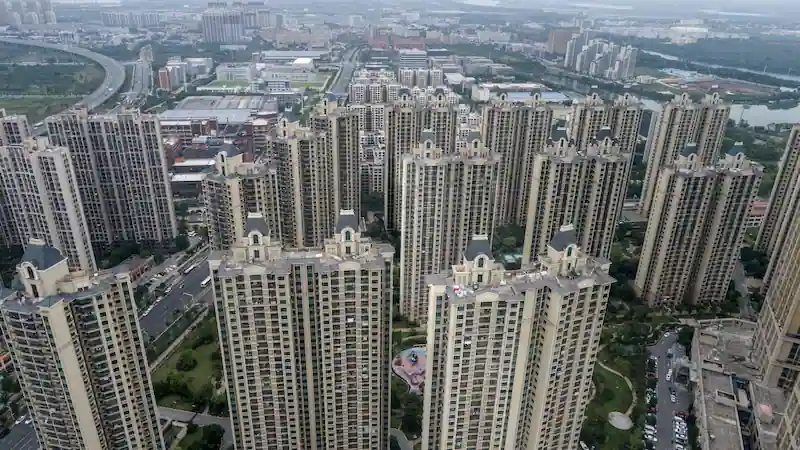


中国の不動産市場はかつては活況を呈し、同国経済の最大 30% を占めていたが、2 年以上にわたって危機に陥っている。 開発業者への借入に対する政府の取り締まりによって引き起こされたこの景気低迷は、10年ぶりに不動産投資の減少につながった。 中国政府による即時救済の見通しは立っておらず、不動産市場の低迷は今後も続き、今後数年間の中国の成長見通しに重大な脅威となることが予想される。
ナティクシスのアジア太平洋担当チーフエコノミスト、アリシア・ガルシア=ヘレロ氏は、中国がこの危機から回復する唯一の方法は、ゆっくりと痛みを伴う調整を行うことだと述べている。 人口の高齢化が進み、新しい住宅の必要性が減少する中、同国は需要の減少に合わせて住宅の供給を調整する必要がある。 ただし、このバランスを達成するには時間がかかり、場合によっては数年かかる可能性があります。
中国政府は過剰供給を減らすために全国規模の「在庫削減」政策を実施しており、その中には都市での土地販売を減速させたり、需要を刺激するために開発業者に住宅価格を引き下げるよう奨励したりすることが含まれる。 これらの措置は不動産セクターの過剰生産能力を吸収することを目的としているが、調整プロセスは中国の経済成長に悪影響を与えることが予想される。 ガルシア・ヘレーロ氏は、中国は年間約1ドルの減少を経験する可能性があると予測している。 少なくとも2026年までは5パーセントポイントの成長が見込まれる。
世界銀行は最近、中国の 2024 年の GDP 予測を 4 に下方修正しました。 4から4%。 8%。 格下げの原因は、高水準の債務水準、不動産市場の低迷、高齢化といった国内の根深い課題にあると考えられる。 国際通貨基金(IMF)も中国の成長は中期的に鈍化すると予想し、成長率は3倍程度になると予想している。 人口動態の逆風と生産性の伸びの鈍化により、5%。 このような割合は 1980 年代後半以来確認されていません。
中国の不動産危機は、開発業者が完成前にアパートを販売するというビジネスモデルを何年も続けてきた結果です。 このモデルは、急速な都市化の際の高い需要に応えるために 1994 年に導入され、開発業者は不動産を事前に販売することで急速な拡大の資金を賄うことができました。 しかし、過剰な借入と債務水準の上昇に対する政府の取り締まりにより、恒大などの開発業者は資金難に見舞われ、2021年12月に債務不履行に陥った。
恒大の苦境は、最近、犯罪容疑で創立者兼会長の徐家印氏が拘束されたことでさらに深刻になっている。 3,000億ドル以上の未払い債務と多数の未完成のアパートを抱える恒大の運命は、不動産市場、家計の信頼、そして広範な経済安定に重大なリスクをもたらしている。 サナック・チャイナなど他の大手開発会社もオフショア債務再編計画に取り組んでいる。
需要の崩壊により不動産セクターが縮小する中、中国政府は代替の成長原動力を模索している。 習近平国家主席は、グリーンテクノロジーなどの分野に焦点を当てた「新しいタイプの工業化」を促進する必要性を強調した。 しかし、アナリストらは、これらのセクターは急速な成長を遂げているものの、不動産市場が果たす役割を補うほど十分な規模ではないと考えている。 先進的な製造業単独では、これほどの成長、雇用、GDP への影響を生み出す可能性は低いです。
不動産セクターの経済的貢献に代わるものとして、消費も課題に直面しています。 住宅価格の下落による負の資産効果は、消費者信頼感の低下と現金をため込む傾向につながっています。 人々が支出に対して慎重になる中、家計貯蓄は急増し、中国の国内総生産(GDP)を上回った。 さらに、不動産市場と株式市場の縮小により、20年ぶりに家計の純資産が減少した。
中国の政策立案者が直面している課題には、所得増加の代替手段の創設、社会保障制度の強化、可処分所得の増加、生産性の向上などが含まれます。 中国の家計は消費のための借り入れ能力が限られており、収入のかなりの部分がすでに住宅関連の借金に縛られている。 中国の経済変革には、構造政策の変更、新産業の育成、生産性の向上、賃貸市場の強化に重点を置くことが不可欠である。
中国が長引く不動産危機に直面する中、経済回復への道のりは険しいものとなるだろう。 家計の富、地方自治体の収入、全体的な経済成長にとっての不動産市場の重要性は、簡単に置き換えることはできません。 過剰供給を削減し、需要を刺激する政府の取り組みと、代替の成長原動力への注力が、中国の将来の経済情勢を形作ることになるだろう。 しかし、調整の痛みは残り、今後数年間にわたって経済成長に影響を与える可能性がある。