


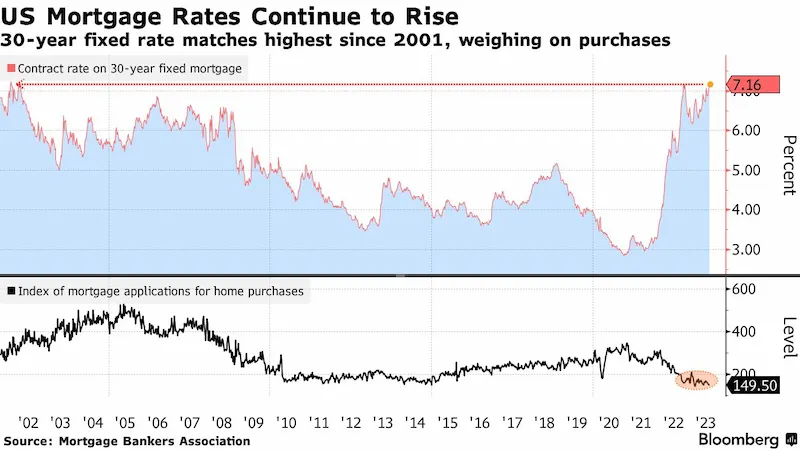


米国の住宅ローン金利は 7 まで上昇しました。 16%で、2001年以来の最高水準に匹敵する。 この増加は、住宅市場における販売活動と借り換え活動の両方に悪影響を及ぼしています。 住宅ローン銀行協会のデータによると、30年固定住宅ローンの契約金利は7ベーシスポイント上昇し、7ベーシスポイントとなった。 8月11日までの週は16%。 さらに、住宅購入申請件数は5週連続で減少し、1995年以来2番目に低い水準に達している。
こうした借入コストの上昇は、回復の兆しを見せていた住宅市場にとって新たな課題となっている。 住宅ローン金利が高いと需要が減退し、低金利の住宅所有者は住宅を売りに出すのを思いとどまります。 さらに、販売可能な住宅が不足しているため、価格が高騰しています。 Redfin Corp.が述べているように、最近の価格上昇により、住宅市場は過去1年の景気低迷で失われた約3兆ドルの価値を回復することができた。 価格の上昇と金利の上昇に伴い、手頃な価格が大きな懸念事項となっています。
引っ越しを検討している住宅所有者は、低い住宅ローン金利を放棄する見通しに直面しているため、金利上昇の影響で在庫問題が悪化する可能性があります。 Redfin によると、住宅ローン所有者の約 10 人中 9 人の金利は 6% 未満です。 昨年、金利上昇を通じてインフレを抑制しようとする連邦準備理事会の取り組みが住宅市場に悪影響を及ぼし、経済成長を押し下げたことは注目に値する。 中古住宅の販売は供給が限られているため低迷が続いているが、新築住宅の販売は在庫が増えたこともあり回復している。
住宅市場の回復は、米国が景気後退を回避できる可能性を示唆しているため、経済学者の間で楽観的な見方が増えています。 実際、最近のデータによると、新築住宅の建設が増加し、一戸建て住宅の建設申請が増加しています。 しかし、今年初めて住宅建設業者のセンチメントが低下したことから分かるように、借入コストの上昇に対する懸念もある。 在庫が少ないため住宅建設の増加が一般的に奨励されているにもかかわらず、建築業者は潜在的な購入者を引き付けるために、より多くのインセンティブを提供する必要があるかもしれません。
Mortgage News Daily によると、30 年金利は 7 でした。 火曜日は26%。 住宅ローン銀行協会も、借り換え申請件数が4週連続で減少し、全体では0件減少したと報告した。 住宅ローン申請では8%。
住宅ローン銀行、商業銀行、貯蓄銀行から集めたこれらの数字は、米国のすべての小売住宅ローン申請の 75% 以上をカバーしています。 このデータは、需要と手頃な価格の両方に影響を与えている住宅ローン金利の上昇により住宅市場が直面している課題を浮き彫りにしている。