


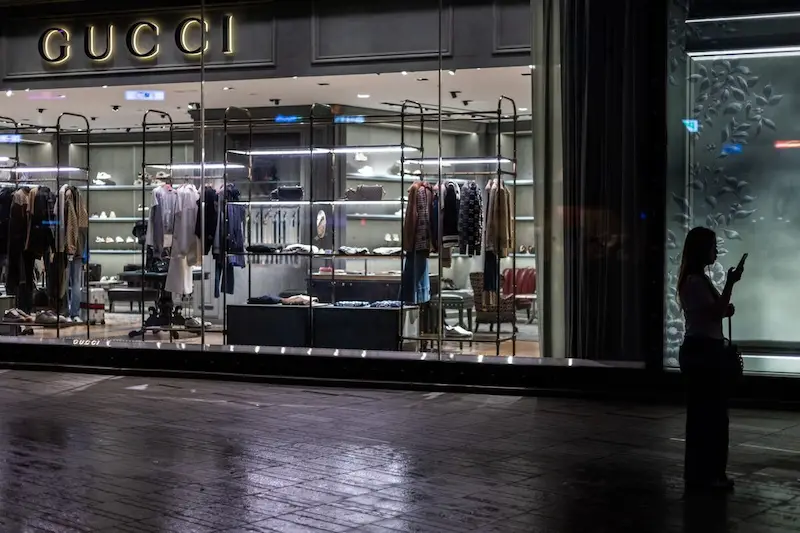


A pandemia da COVID-19 provocou a primeira desaceleração da indústria de bens de luxo, revelando quais marcas estão prosperando e quais estão em dificuldades. Perante o enfraquecimento da procura global, a Kering SA, a empresa por detrás da Gucci, emitiu um alerta de que a sua marca principal irá registar um declínio na rentabilidade este ano, sem sinais de recuperação até 2024. A turbulência interna dentro da Gucci apenas agrava os desafios que enfrenta, fazendo com que seja mais atingida do que os seus rivais.
Em total contraste, a marca de luxo francesa Hermes International conseguiu isolar-se da recessão. Com um número esmagador de clientes abastados ansiosos por comprar as suas bolsas de 10.000 dólares, a Hermes continua a desfrutar de uma forte procura e de sucesso financeiro. Esta disparidade no desempenho destaca as diferentes fortunas das marcas de luxo no mercado atual.
Os sinais iniciais de um abrandamento surgiram há cerca de um ano, quando os consumidores norte-americanos começaram a reduzir os seus gastos em bens de luxo de nível básico. Na China, um cenário económico incerto e o elevado desemprego juvenil frustraram as esperanças de que os consumidores gastariam em artigos de luxo após as rigorosas medidas de confinamento do ano anterior. Embora os consumidores tenham aumentado os gastos, estes não atingiram os níveis previstos.
Mesmo a LVMH Moet Hennessy Louis Vuitton SE, a gigante do luxo conhecida pela sua vasta gama de marcas como Christian Dior e Bulgari, decepcionou os investidores recentemente. O crescimento no seu segmento de moda e artigos de couro ficou aquém das expectativas e o seu negócio de vinhos e bebidas espirituosas sofreu um declínio devido à diminuição da procura de conhaque nos EUA.
Os analistas sugerem que o setor está a tornar-se cada vez mais polarizado. Marcas como a Hermes, com modelos de negócio mais resilientes e menor exposição a consumidores aspiracionais, continuam a superar o mercado. A marca italiana de luxo Brunello Cucinelli, especializada em caxemira, também prosperou aproveitando a onda do “luxo tranquilo”. "Por outro lado, marcas como Kering, Richemont (dona da Cartier) e Burberry registaram quedas de stock de 10% ou mais este ano. Salvatore Ferragamo, um sapateiro sofisticado, registrou uma queda significativa de quase 30%. Mesmo a LVMH, que no início deste ano alcançou uma capitalização de mercado de 500 mil milhões de dólares, viu o seu valor diminuir em aproximadamente 140 mil milhões de dólares.
À medida que as casas de luxo enfrentam os desafios apresentados pela desaceleração da indústria, também têm de enfrentar as tensões geopolíticas no Médio Oriente, uma questão destacada tanto pela Hermes como pela Kering. Os potenciais impactos no turismo são uma preocupação significativa.
A recente desaceleração segue-se a um período de forte procura, quando os consumidores, munidos de poupanças pandémicas, se entregaram a compras de luxo. A LVMH tinha sugerido este período de arrefecimento em Julho e reiterou a mensagem este mês, indicando que mesmo a sua bem sucedida marca Christian Dior não iria sustentar taxas de crescimento de 30% anualmente.
Na LVMH, marcas mais discretas como Loro Piana e Loewe superaram a unidade de moda e artigos de couro, afastando-se da ostentação. Phoebe Philo, conhecida por seus designs minimalistas e sem logotipo na Celine, também deverá lançar sua própria marca em 30 de outubro, apoiada pela LVMH. Esta mudança em direção à simplicidade sublinha as novas preferências dos consumidores de luxo.
Neste cenário complexo e em evolução, as marcas de luxo devem adaptar-se e diferenciar-se para sobreviver e prosperar. Enquanto algumas marcas continuam a enfrentar os desafios, outras devem reavaliar as suas estratégias para recuperar o sucesso no mercado de luxo pós-pandemia.