


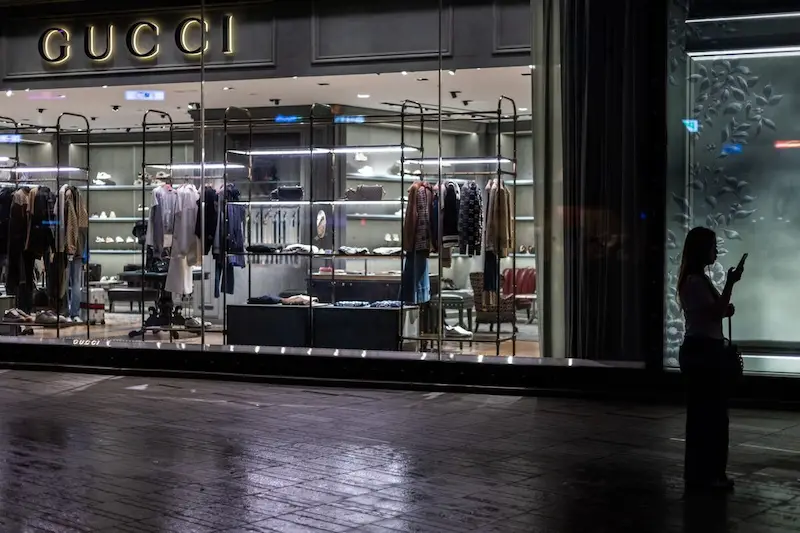


Covid-19-pandemin har åstadkommit lyxvarubranschens första avmattning, och avslöjar vilka varumärken som blomstrar och vilka som kämpar. Inför den försvagade globala efterfrågan har Kering SA, företaget bakom Gucci, utfärdat en varning om att dess flaggskeppsvarumärke kommer att uppleva en nedgång i lönsamhet i år, utan några tecken på återhämtning förrän 2024. Den interna turbulensen inom Gucci förvärrar bara de utmaningar den står inför, vilket gör att den drabbas hårdare än sina rivaler.
I skarp kontrast har det franska lyxmärket Hermes International lyckats isolera sig från nedgången. Med ett överväldigande antal välbärgade kunder som är ivriga att köpa deras handväskor för 10 000 dollar, fortsätter Hermes att njuta av stark efterfrågan och ekonomisk framgång. Denna skillnad i prestanda framhäver de varierande förmögenheterna för lyxmärken på den nuvarande marknaden.
De första tecknen på en avmattning dök upp för ungefär ett år sedan när amerikanska konsumenter började dämpa sina utgifter för lyxvaror på ingångsnivå. I Kina krossade ett osäkert ekonomiskt landskap och hög ungdomsarbetslöshet förhoppningarna om att konsumenter skulle satsa på lyxvaror efter de strikta nedstängningsåtgärderna föregående år. Även om konsumenterna har ökat utgifterna har de inte nått de förväntade nivåerna.
Till och med LVMH Moet Hennessy Louis Vuitton SE, lyxjätten känd för sitt breda utbud av varumärken som Christian Dior och Bulgari, gjorde investerare besvikna nyligen. Tillväxten inom mode- och lädervarusegmentet föll under förväntningarna och vin- och spritverksamheten minskade på grund av minskande efterfrågan på Cognac i USA.
Analytiker tyder på att sektorn blir allt mer polariserad. Varumärken som Hermes, med mer motståndskraftiga affärsmodeller och lägre exponering mot ambitiösa konsumenter, fortsätter att överträffa marknaden. Det italienska lyxmärket Brunello Cucinelli, specialiserat på kashmir, har också blomstrat genom att rida på vågen av "tyst lyx. " Å andra sidan har varumärken som Kering, Richemont (ägare av Cartier) och Burberry upplevt aktienedgångar på 10% eller mer i år. Salvatore Ferragamo, en exklusiv skomakare, har sett en betydande nedgång på nästan 30 %. Även LVMH, som tidigare i år uppnådde ett börsvärde på 500 miljarder dollar, har sett sitt värde minska med cirka 140 miljarder dollar.
När lyxhus navigerar efter de utmaningar som branschens avmattning innebär, måste de också brottas med geopolitiska spänningar i Mellanöstern, en fråga som lyfts fram av både Hermes och Kering. Potentiella effekter på turismen är ett stort problem.
Den senaste nedgången följer efter en period av stark efterfrågan när konsumenter, beväpnade med pandemibesparingar, ägnade sig åt lyxköp. LVMH hade antytt denna nedkylningsperiod i juli och upprepade budskapet denna månad, vilket tydde på att inte ens dess framgångsrika Christian Dior-varumärke skulle upprätthålla en tillväxt på 30 % årligen.
På LVMH har tystare märken som Loro Piana och Loewe överträffat mode- och lädervaruenheten och undvikit prål. Phoebe Philo, känd för sin minimalistiska och logolösa design på Celine, kommer också att lansera sitt eget varumärke den 30 oktober, med stöd av LVMH. Denna förändring mot enkelhet understryker lyxkonsumenternas föränderliga preferenser.
I detta komplexa och föränderliga landskap måste lyxvarumärken anpassa sig och differentiera sig för att överleva och frodas. Medan vissa varumärken fortsätter att navigera i utmaningarna, måste andra omvärdera sina strategier för att återta framgången på den post-pandemiska lyxmarknaden.