


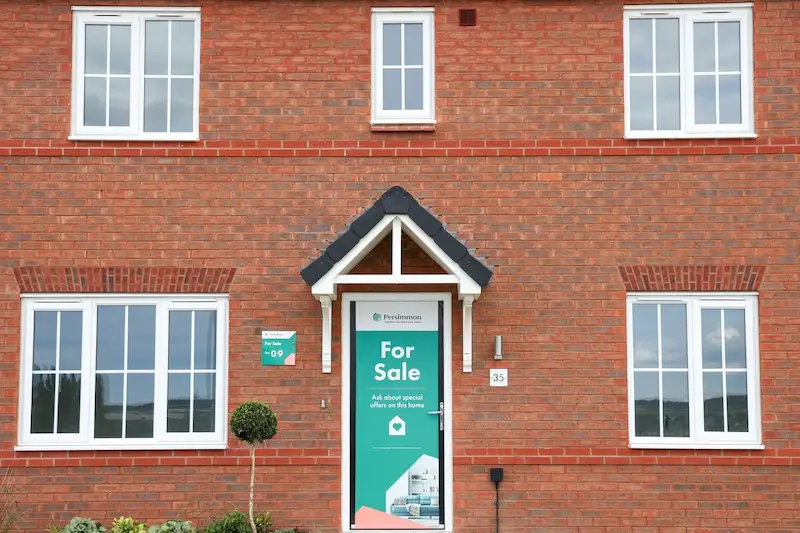


Prevê-se que os preços das casas na Grã-Bretanha se tornem mais acessíveis, oferecendo uma oportunidade alargada para potenciais proprietários entrarem no mercado imobiliário. Esta tendência está alinhada com as previsões de aumento do crescimento salarial e de uma possível estagnação, ou mesmo queda, dos preços da habitação. Essas melhorias na acessibilidade proporcionariam aos consumidores um maior poder de compra e potencialmente resolveriam as preocupações dos eleitores mais jovens sobre o aumento dos custos das hipotecas e da compra de casas.
Os especialistas acreditam que as famílias beneficiarão com a melhoria da acessibilidade, especialmente porque se espera que os rendimentos reais aumentem no próximo ano. Gabriella Dickens, economista sénior do Reino Unido na Pantheon Macroeconomics, sugere que a combinação de aumentos salariais e preços imobiliários mais favoráveis poderia aumentar a capacidade das famílias de capitalizar no mercado.
No final de 2021, o preço médio das casas na Grã-Bretanha atingiu 1. Declínio de 8%, totalizando £ 257.443, conforme relatado pela Nationwide Building Society. Esta diminuição é significativamente menos severa do que a queda de 10% prevista pelos economistas em Dezembro de 2020. No entanto, tendo em conta a inflação, os preços da habitação diminuíram 11% em termos reais.
Apesar da pandemia, os preços dos imóveis resistiram melhor do que o previsto devido à oferta limitada e à estabilização dos custos dos empréstimos resultantes dos esforços do Banco de Inglaterra para mitigar o impacto da crise. Para o próximo ano, a maioria dos analistas prevê apenas um declínio moderado nos preços das casas, variando de zero a 2%. A Oxford Economics detém a perspetiva mais pessimista, projetando uma queda de 4%. No entanto, estas previsões apresentam uma melhoria acentuada em comparação com as previsões do ano anterior de descidas mais acentuadas.
Por outro lado, espera-se que os salários aumentem. Prevê-se que os rendimentos totais médios aumentem em 7. 1% entre o quarto trimestre de 2022 e 2023, seguido de um aumento de 4% nos 12 meses subsequentes, e mais 2. Aumento de 5% no ano seguinte, segundo a Bloomberg Economics. Espera-se que este aumento contínuo dos salários, impulsionado por um mercado de trabalho restritivo, aumente os rendimentos das famílias e evite potencialmente uma queda grave nos preços da habitação. Consequentemente, este período poderá testemunhar o período mais longo desde o início do século, em que os salários ultrapassarão os preços das casas.
O economista-chefe da Nationwide, Robert Gardner, observa que se a economia continuar lenta e as taxas hipotecárias moderarem apenas gradualmente, os preços das casas provavelmente cairão ligeiramente ou permanecerão relativamente estáveis. Embora os economistas considerem geralmente que as casas no Reino Unido estão sobrevalorizadas, com uma diferença de 10% entre os preços e os fundamentos económicos, esta questão é particularmente preocupante para os eleitores mais jovens, incluindo os millennials, que têm cada vez mais dificuldade em entrar no mercado imobiliário.
À medida que as eleições gerais se aproximam, o governo conservador procura abordar estas preocupações considerando uma série de medidas habitacionais para o seu manifesto. Estas medidas podem incluir o apoio a hipotecas de prazo fixo mais longo, a redução do tamanho dos depósitos exigidos e um potencial renascimento do programa Help to Buy, indicando a intenção do governo de atrair eleitores mais jovens.
As perspectivas para a acessibilidade da habitação alinham-se com outros indicadores que apontam para um alívio da crise do custo de vida vivida durante a pandemia. O aumento da inflação, que ultrapassou o crescimento dos salários nos últimos dois anos, começou agora a inverter-se. Contudo, é importante notar que há poucas evidências que sugiram que os preços nominais da habitação irão diminuir acentuadamente, dada a baixa taxa de desemprego e o crescimento dos salários. Ao contrário das crises anteriores, as vendas forçadas foram contidas, devido a balanços mais saudáveis e a regulamentações hipotecárias que incentivam a reintegração de posse como último recurso.
Economistas como Martin Beck, do EY ITEM Club, expressam otimismo em relação à melhoria da acessibilidade impulsionada pelo rápido crescimento salarial e pelos preços das casas relativamente estáveis ou em declínio. Contudo, a acessibilidade das hipotecas também dependerá das taxas de juro prevalecentes e do acesso à dívida. As taxas hipotecárias aumentaram desde o aumento da taxa básica do Banco da Inglaterra em dezembro de 2021, afetando cerca de 1. 6 milhões de pessoas cujos contratos de hipotecas expirarão em 2024. Estes mutuários podem ser obrigados a refinanciar as suas hipotecas, afetando consequentemente a acessibilidade.
Embora as taxas hipotecárias sejam atualmente três vezes mais elevadas do que durante o rescaldo da pandemia em 2021, permanece a possibilidade de o Banco de Inglaterra reduzir a sua taxa básica mais rapidamente do que o atualmente indicado. A queda acentuada da inflação nos últimos meses poderá levar os decisores políticos a adoptar uma abordagem mais rápida. Os analistas já estão precificando cortes de 1. 5 pontos percentuais ao longo de 2024.
Embora as previsões indiquem uma potencial queda máxima nos preços das casas, de aproximadamente 4% para 6%, alguns especialistas também sugerem que a resiliência do mercado imobiliário pode resultar numa manutenção dos preços melhor do que o esperado em 2024. Esta perspetiva positiva indica que os compradores de primeira viagem poderão encontrar-se numa posição mais vantajosa para entrar no mercado imobiliário. Na verdade, o portal de pesquisa de casas Zoopla prevê que 40% dos que mudam nos próximos dois anos serão provavelmente compradores pela primeira vez, impulsionados pelo rápido crescimento das rendas que ultrapassaram a média dos pagamentos de hipotecas nos últimos três anos.