


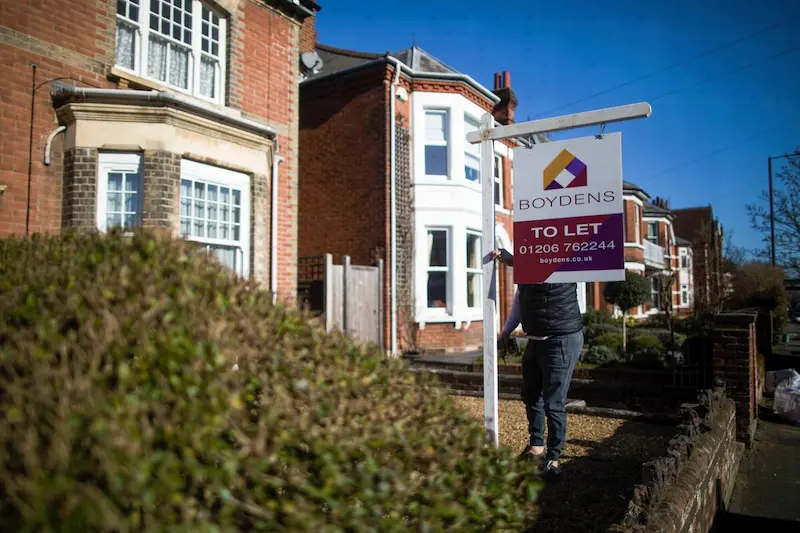


UK hyresvärdar känner pressen när stigande hyror misslyckas med att kompensera de växande kostnaderna, vilket resulterar i att de säljer av fastigheter som kan hyras till en högre takt än de köper. Enligt en rapport från fastighetsmäklarfirman Hamptons förväntas hyresvärdar sälja uppskattningsvis 27 520 hyresfastigheter 2023, vilket markerar det åttonde året i rad av portföljneddragningar. Även om detta är en minskning från förra årets förlust på 47 250 hyreshus, belyser det den pågående trenden att hyresvärdar minskar sina portföljer på grund av striktare policyer och ökade kostnader, inklusive högre bolåneräntor.
Den brittiska hyresmarknaden har sett en betydande minskning av tillgängliga fastigheter, med en minskning på 43 % under de första tio månaderna i år jämfört med samma period 2015, enligt Hamptons. Hyrespriserna i London har skjutit i höjden och steg med 16 % på årsbasis i september. Men många hyresvärdar kämpar fortfarande för att täcka de ökande utgifterna i samband med fastighetsägande.
Hyresvärdar som har valt avdragsfria bolån, som är vanliga i Storbritannien, har drabbats särskilt hårt av de snabba räntehöjningarna som genomförts av Bank of England. Följaktligen har antalet hyresvärdar med sena betalningar av bolån fördubblats under tredje kvartalet jämfört med samma period förra året. För många hyresvärdar har denna ökning tippat skalorna till förmån för att sälja sina fastigheter, vilket lett till en brist på tillgängliga hyresrätter för hyresgästerna.
David Edward, en hyresvärd med flera fastigheter, planerar att sälja sin fastighet med lägst avkastning nästa år för att betala ner sina andra bolån, även om det innebär att en långvarig hyresgäst förflyttas. Med köp för att hyra bolån som vanligtvis varar två till fem år i Storbritannien, har Edward drabbats hårt av högre räntor och förväntar sig att knappt gå jämnt ut på sina 14 fastigheter under de kommande två åren. Räntan han betalar på fyra lån har fyrdubblats sedan förra året, och räntorna på ytterligare sex lån kommer att fördubblas nästa år.
Aneisha Beveridge, forskningschef på Hamptons, beskriver situationen som en "strukturell brist på hyresfastigheter. "Stigande räntor gör bolånebetalningar oöverkomliga för många hyresvärdar, vilket tvingar dem att böja sig från marknaden. Hyresvärdar står inför en ökning med 40% i räntebetalningar på bolån jämfört med föregående år, enligt Hamptons. Situationen förvärras, många hyresvärdar halkar efter med sina bolånebetalningar och ett ökande antal hyresfastigheter auktioneras ut.
Men hyresvärdarna är inte de enda som känner effekten av högre priser. Höga lånekostnader har också pressat ner bostadspriserna i Storbritannien, vilket gör det svårt för många att köpa fastigheter. I oktober sjönk bostadspriserna i Storbritannien med fyra. 7 % jämfört med föregående år, och antalet överenskomna bostadsaffärer nådde sin lägsta nivå på fyra år, enligt Zoopla.
Medan höjningen av bolåneräntorna är en viktig faktor som driver hyresvärdar att sälja, bidrar även andra policyändringar till deras beslut. Detta inkluderar utfasningen av skattelättnader på betalningar av bolån till 2021, potentiella straffavgifter för energiineffektiva fastigheter och det förestående upphörandet av vräkningar utan fel. Möjligheten för en Labour-regering, känd för sin strikta hållning mot hyresvärdar, har ytterligare ökat osäkerheten.
För hyresvärdar som Dawn Jones och Nobby Clark har det blivit ett tilltalande alternativ att sälja sina fastigheter. Jones, som har upplevt en kostsam vräkningsprocess, inser att hyrorna på hennes lägenheter inte håller jämna steg med bolånekostnaderna och att hon saknar tillräckligt skydd mot icke-betalande hyresgäster. Clark, trött på att ha att göra med hyresgäster och bekymrad över strängare regler, säljer sin £1. 1 miljon trerumslägenhet i södra London för att investera medlen på mer likvida marknader.
Sammanfattningsvis, brittiska hyresvärdar står inför en utmanande miljö på grund av stigande kostnader och striktare policyer. Som ett resultat av detta säljer många av sina hyresfastigheter, vilket inte bara förvärrar bristen på tillgängliga enheter utan också speglar en bredare trend med neddragning av portföljer. Med bolåneräntorna på uppgång och andra regulatoriska förändringar i horisonten, är det för närvarande en utmanande utsikter att vara hyresvärd i Storbritannien.